
ЦБ на 2027–2029: B2B-переводы по СБП до 30 млн и налоги через СБП
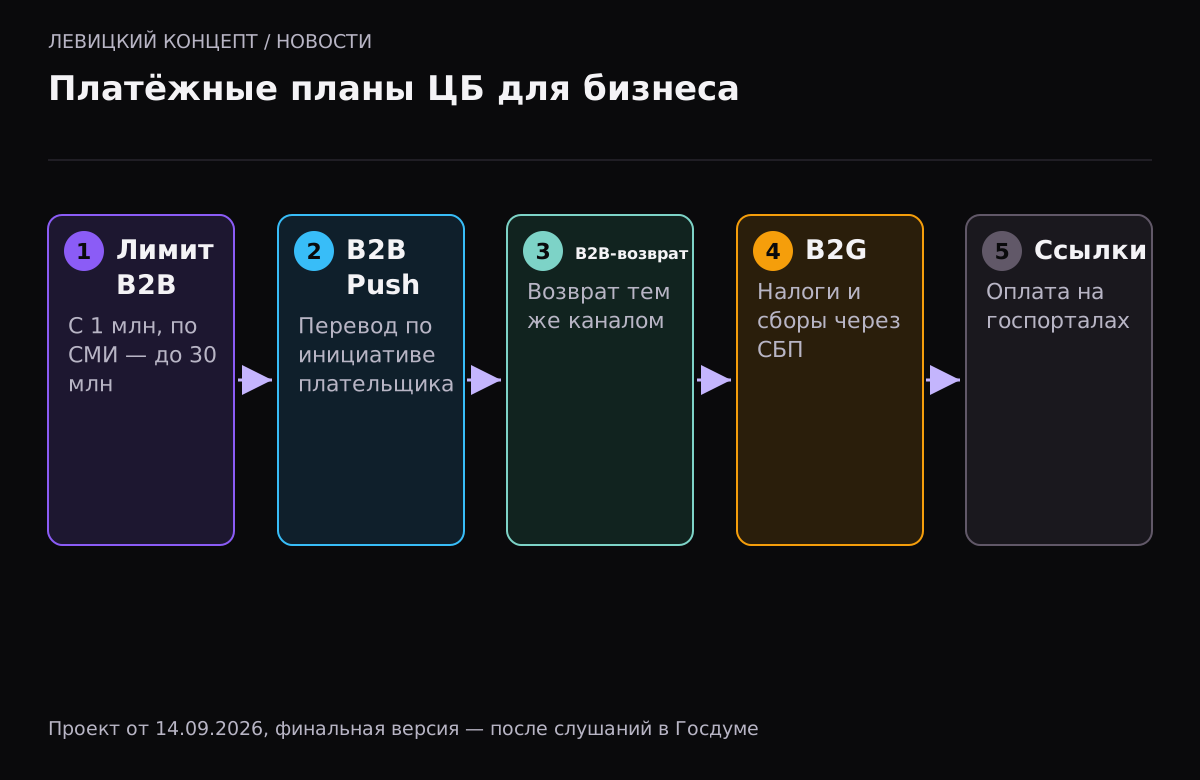
14 сентября 2026 года Банк России опубликовал проект Основных направлений развития финансового рынка на 2027 год и период 2028 и 2029 годов. В части платёжной инфраструктуры регулятор намерен продвигать сервисы B2B СБП, развивать новые сценарии — B2B Push и B2B-возврат, — поднять максимальную сумму перевода между компаниями через СБП с текущего 1 млн рублей и расширить уплату налогов и платежей в бюджет через СБП. По сообщениям СМИ, ЦБ поддержал повышение лимита для бизнеса до 30 млн рублей, а техническая реализация запланирована на 2027 год. Это планы, а не принятые правила. Разбираем, что из них может пригодиться компаниям.
Что в проекте
| Направление | Что планируется | Статус |
|---|---|---|
| Лимит B2B СБП | Рост с 1 млн рублей; по сообщениям СМИ — до 30 млн | План, нужны доработки банков и правил |
| B2B Push | Перевод между компаниями по инициативе плательщика | Новый сценарий |
| B2B-возврат | Возврат средств между компаниями через СБП | Новый сценарий |
| B2G | Онлайн-платежи бизнеса в бюджет через СБП, налоги и сборы | План |
| Платежи граждан в бюджет | Больше платёжных ссылок на госпорталах и сайтах бюджетных организаций | Расширение |
Документ направлен президенту и в правительство и должен пройти обсуждение на парламентских слушаниях в Госдуме, после чего выйдет финальная версия.
Что такое B2B СБП и зачем он бизнесу
B2B СБП — переводы между юрлицами и ИП через систему быстрых платежей: деньги приходят за секунды, в том числе в выходные, а комиссия, как правило, ниже обычной платёжки при срочных переводах. Сейчас ограничение в 1 млн рублей за операцию отсекает большую часть оптовых расчётов. Если лимит вырастет до 30 млн, СБП станет реальной альтернативой обычному платёжному поручению для поставок средних партий.
B2B Push — это сценарий, когда плательщик сам отправляет перевод компании через СБП, без выставления QR или ссылки продавцом. B2B-возврат позволит возвращать деньги контрагенту тем же каналом. Оба сценария упрощают работу оптовикам и сервисным компаниям.
Кому это может пригодиться
- Оптовикам и дистрибьюторам, которые отгружают товар после оплаты: деньги приходят мгновенно, отгрузку можно делать в тот же час.
- B2B-сервисам с онлайн-оплатой счетов: покупатель-компания платит по ссылке, а не ждёт банковский день.
- Маркетплейсам услуг и платформам, которые рассчитываются с исполнителями-юрлицами.
- Бизнесу, который платит налоги — если B2G-сценарий заработает, уплата сборов станет быстрее.
Что нужно будет сделать
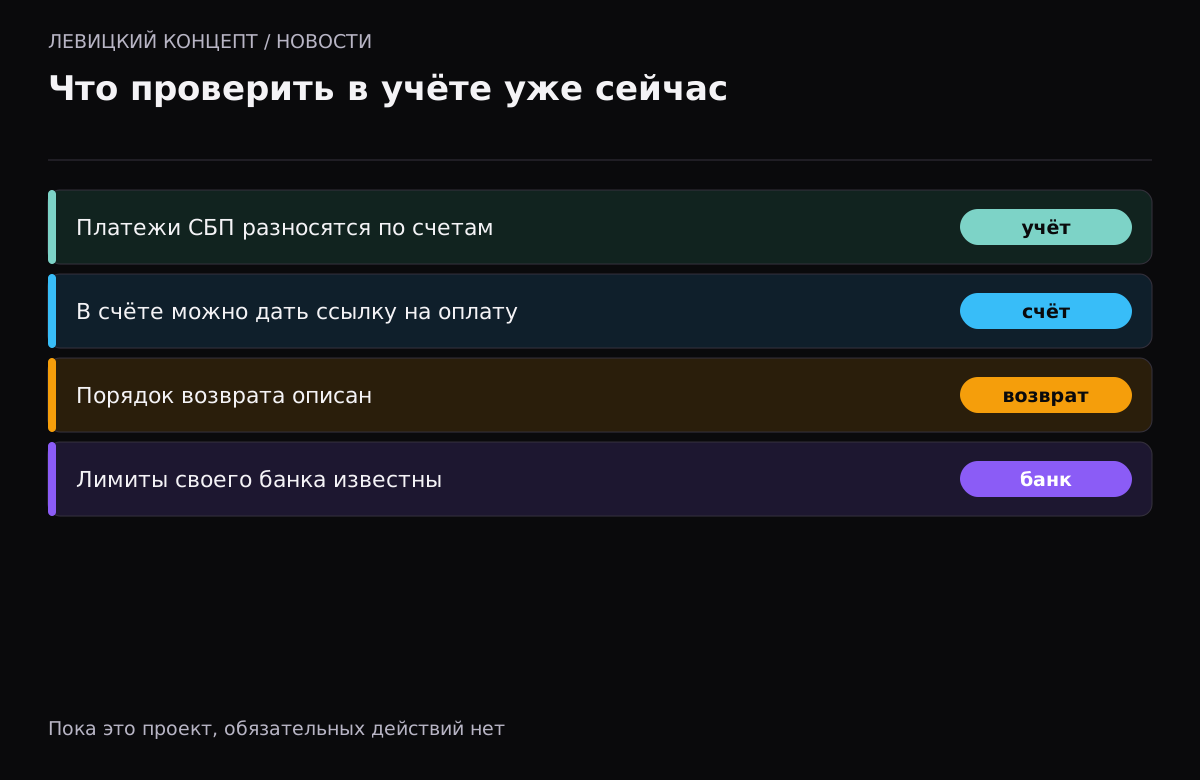
Пока делать ничего не нужно: это проект документа. Но если вы планируете доработки учёта или CRM на 2027 год, имеет смысл учесть:
- Учёт входящих платежей по СБП. Деньги по СБП приходят с другими реквизитами назначения, чем обычная платёжка. Убедитесь, что ваш учёт или CRM умеет сопоставлять их со счетами.
- Ссылки на оплату в счетах. Если B2B-оплата по ссылке станет массовой, в счёт удобно добавлять QR или ссылку на оплату.
- Возвраты. Опишите, как будете оформлять возврат через СБП, когда сценарий появится.
- Лимиты в вашем банке. Даже после изменения правил банк может устанавливать свои лимиты. Узнавайте условия у своего банка.
Как изменится работа бухгалтерии
Если B2B-переводы через СБП станут массовыми, бухгалтерии придётся разносить больше мгновенных платежей, которые приходят в любое время суток, включая выходные. Это не сложнее обычных поступлений, но требует, чтобы банк-клиент и учётная система умели автоматически загружать такие операции и сопоставлять их со счетами по номеру в назначении платежа. Если сейчас платежи загружаются вручную раз в день, стоит подумать об автоматической выгрузке выписок. Это полезно и без СБП: меньше ручной работы и ошибок.
Что это значит для интернет-сервисов B2B
Для SaaS и сервисов, где клиентами являются компании, оплата счёта по ссылке через СБП может заметно ускорить продление подписки: клиенту не нужно ждать, пока бухгалтерия проведёт платёжку. Но для этого лимит должен покрывать типичный счёт, а учёт — автоматически продлевать доступ после поступления. Если у вас счета до 1 млн рублей, эту схему можно тестировать уже сейчас.
Риски, о которых стоит помнить
Мгновенные переводы удобны, но и ошибки становятся мгновенными. Деньги, отправленные не тому получателю по ошибке в реквизитах, вернуть сложнее, чем остановить платёжку до проводки. Поэтому для крупных B2B-переводов стоит сохранить двойную проверку реквизитов и лимиты на подпись, даже если банк позволит отправить 30 млн рублей одним нажатием.
Чего пока не хватает
В опубликованных материалах нет сроков запуска каждого сценария и тарифов для бизнеса. Нет и деталей о том, как будет проходить идентификация плательщика в B2B Push. Поэтому строить на этих планах бюджет 2027 года рано. Но заложить в техническое задание на доработку учёта возможность принимать и распознавать платежи по СБП — разумно уже сейчас.
Наше мнение
Мы считаем направление полезным для малого и среднего бизнеса: мгновенные расчёты между компаниями ускоряют оборот, а возвраты через тот же канал снимают лишнюю ручную работу. Пока документ в проекте, мы советуем клиентам одно — проверить, что учётная система уже сейчас корректно разносит входящие платежи по СБП. Это пригодится при любом развитии событий.
Материалы для проверки
Если нужна реализация
Состав работ зависит от текущего проекта и подтверждённой причины. Можно обсудить диагностику или разработку подходящего решения.
Вопросы и ответы
Уже можно переводить другой компании 30 млн рублей через СБП?
Нет. Сейчас лимит одной B2B-операции — 1 млн рублей. Повышение — план ЦБ, техническая реализация, по сообщениям СМИ, намечена на 2027 год.
Что такое B2B Push?
Сценарий, при котором плательщик-компания сам инициирует перевод другой компании через СБП, без QR или ссылки от получателя.
Можно ли будет платить налоги через СБП?
Для граждан это уже доступно. Для бизнеса ЦБ планирует сценарий B2G — онлайн-платежи в бюджет, включая налоги и сборы.
Когда документ станет окончательным?
После обсуждения на парламентских слушаниях в Госдуме Банк России выпустит финальную версию.
Что сделать бизнесу сейчас?
Обязательных действий нет. Полезно проверить, что учёт корректно разносит входящие платежи по СБП, и узнать лимиты своего банка.