
Списания в кафе: продажи, потери и расхождения остатков
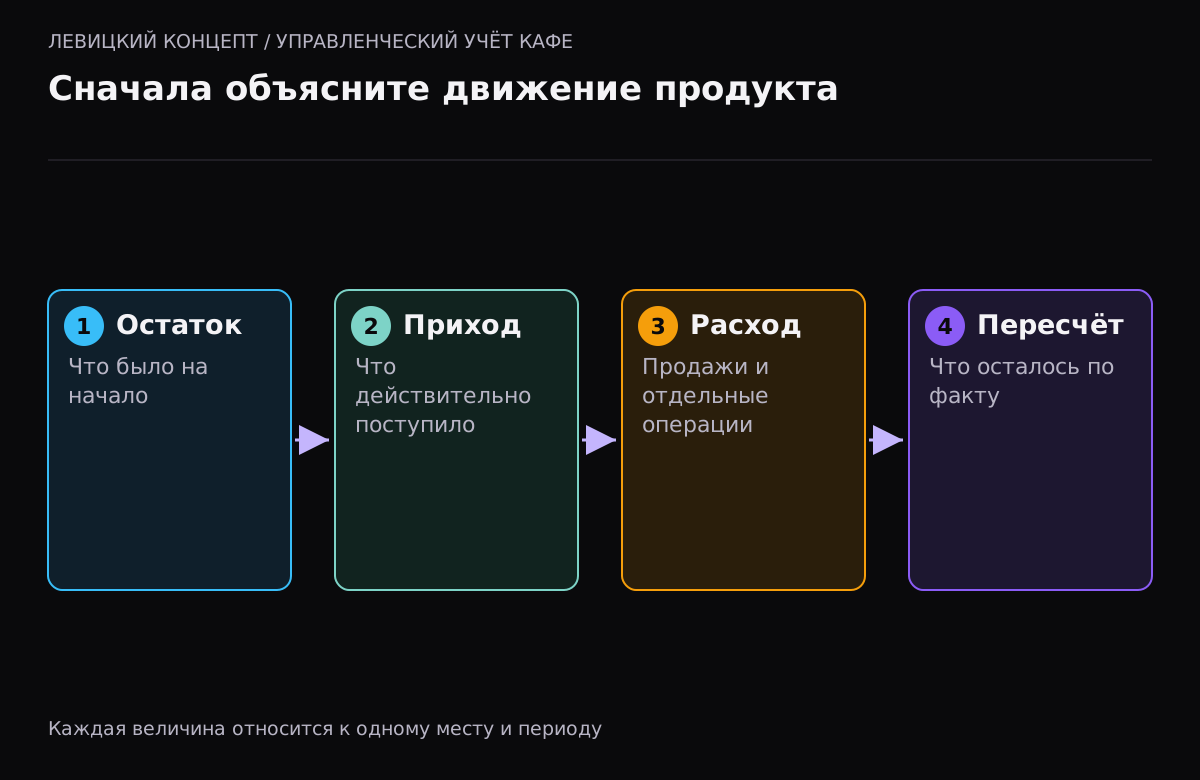
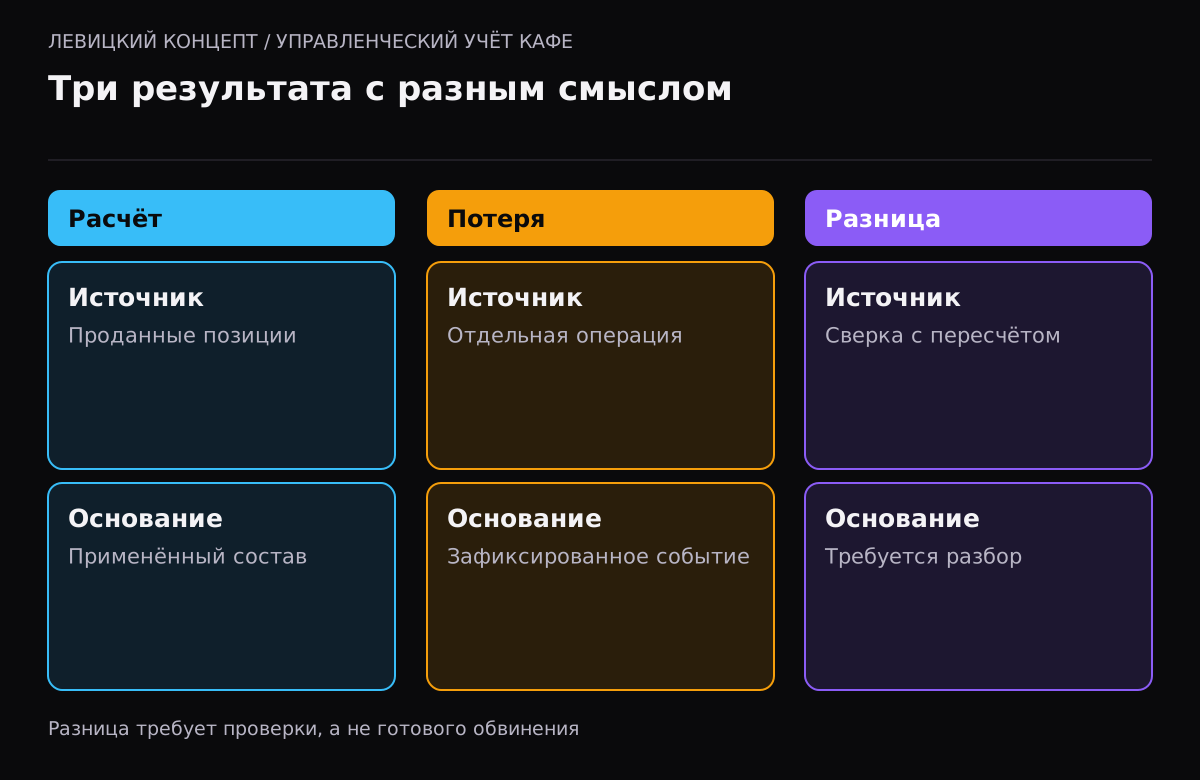
Чтобы понять списания в кафе, разделите расчётный расход на проданные блюда, отдельно зарегистрированные потери и расхождение с фактическим остатком. Это разные источники уменьшения запаса. Если сотрудник записал потерю продукта, а затем всю разницу инвентаризации снова назвал порчей, один и тот же расход может попасть в объяснение дважды. Начинать стоит с движения конкретного продукта за выбранный период, а не с общего процента потерь по заведению.
Ниже приведена модель управленческого разбора и задания на автоматизацию. Она не устанавливает нормы отходов, правила приготовления, санитарные сроки или бухгалтерское оформление. Рецептуры, допустимые операции и документы определяют специалисты кафе в отдельном порядке. Числа в примере вымышлены и показывают только арифметику проверки; их нельзя использовать как норматив расхода для настоящей кухни.
Возьмите один продукт и один замкнутый период
Выберите продукт, по которому регулярно возникает вопрос, и установите начало и конец проверки. Остаток на начало, поступления, продажи и пересчёт должны относиться к одному месту и согласованным моментам времени. Если поступление зарегистрировано после окончания периода, но товар уже попал в физический пересчёт, сравнение потребует пояснения. Иначе ошибка границы будет выглядеть как необъяснимый избыток или недостача.
Не смешивайте остатки кладовой и кухни без описания перемещений. Передача продукта между внутренними местами не равна его расходованию заведением в целом. Но для каждой отдельной зоны она меняет доступное количество. В модели укажите, где именно считается запас. Если весь объект рассматривается вместе, внутренний перенос не должен увеличивать общий приход или общий расход второй раз.
До расчёта выпишите единицы измерения. Закупка в коробках, хранение в килограммах и рецептура в граммах требуют согласованного преобразования. Слово «упаковка» не объясняет её содержимое, особенно если поставки бывают разного размера. Для проверяемого периода нужны конкретные значения, которые можно проследить до исходной записи. Не исправляйте расхождение произвольным коэффициентом только ради красивого остатка.
Расчёт по продажам описывает ожидаемый расход
Для каждой проданной позиции нужен определённый состав, используемый в расчёте. Если он менялся в течение периода, выясните, какая редакция применялась к соответствующим продажам. Умножение всего количества блюд на сегодняшний состав может исказить прошлый расход. В задании на систему отдельно укажите, как хранится применённое правило, чтобы исторический результат не менялся незаметно после редактирования карточки.
Учебный пример использует один продукт. На начало было 12 килограммов, за период поступило ещё 8. Итого доступно 20 килограммов без учёта других движений. Расчёт по продажам даёт 14 килограммов. Если других операций нет, ожидаемый остаток равен 6 килограммам. Это расчётное ожидание по указанным предпосылкам, а не доказательство того, что именно столько продукта осталось физически.
Проверьте, какие продажи входят в выгрузку и как учитываются изменения заказа. Не делайте универсального вывода, что отмена позиции всегда возвращает продукт на склад. Возможны разные фактические ситуации, и модель должна соответствовать принятому процессу. Система хранит основание движения, а ответственный определяет корректную операцию. Одинаковое название кнопки в двух программах не гарантирует одинаковую логику расхода.
Зарегистрированная потеря уменьшает ожидание отдельно
Продолжим пример. По отдельному событию зафиксирована потеря 1 килограмма. Тогда ожидаемый остаток после расчётного расхода на продажи и этой операции составляет 5 килограммов: 20 − 14 − 1. Если при пересчёте найдено 4,5 килограмма, необъяснённая разница относительно модели равна 0,5 килограмма. Не следует добавлять к потерям все 1,5 килограмма разницы между шестью и четырьмя с половиной, забыв уже зарегистрированную единицу.
Для отдельной потери сохраняйте продукт, количество, единицу, место, время и основание записи в рамках принятого процесса. Не превращайте свободный комментарий в единственный способ различения операций. При этом перечень причин должен быть понятным сотрудникам. Категория «другое» без пояснения не поможет руководителю выбрать действие, а слишком подробный справочник может заставить людей выбирать случайную строку ради сохранения формы.
Не требуйте от сотрудника выдумать точную причину, когда она пока не установлена. Можно отдельно фиксировать наблюдение и состояние разбора. Фраза «не хватает половины килограмма» не является подтверждением порчи или неправомерного действия. Для объяснения проверяют исходные движения, измерение и условия пересчёта. Вывод о причине должен опираться на сведения, а не автоматически появляться из отрицательного остатка.
| Учебный показатель | Количество | Как участвует в проверке | Что нельзя считать автоматически |
|---|---|---|---|
| На начало | 12 кг | Исходная величина периода | Полный запас всех подразделений |
| Поступило | 8 кг | Добавляется к исходной величине | Получение без подтверждения |
| Расход по продажам | 14 кг | Уменьшает ожидаемый запас | Фактическое взвешивание расхода |
| Отдельная потеря | 1 кг | Уже учтённое уменьшение | Новая причина для повторного списания |
| Ожидается | 5 кг | 12 + 8 − 14 − 1 | Подтверждённый физический остаток |
| Найдено | 4,5 кг | Результат учебного пересчёта | Доказательство конкретной причины |
| Требует разбора | 0,5 кг | Разница между ожиданием и фактом | Автоматически установленная порча |
Пересчёт должен иметь понятную границу
Если во время пересчёта продолжаются выдача, приготовление и приёмка, назначьте способ учёта этих движений. Нельзя объединить замер до выдачи продукта с приходом после неё, не указав последовательность. Для небольшого участка можно согласовать временную организационную границу; для работающей системы потребуется определённый механизм фиксации. Выбор зависит от процесса, но результат должен позволять восстановить состав движения к моменту измерения.
Сохраняйте исходный результат пересчёта и последующие уточнения отдельно. Если сотрудник сначала записал 4,5 килограмма, а потом обнаружил ошибку измерения, исправление должно объяснять переход к новому значению. Удаление прежней цифры без следа затруднит разбор уже сформированного отчёта. При этом история служит объяснению, а не накоплению любых данных без цели: доступ и необходимый состав сведений определяют заранее.
Проверьте незавершённые операции. Продукт может быть физически передан, но движение ещё не подтверждено в программе. Такая ситуация требует выяснения, а не повторного ввода того же события от имени другого сотрудника. Сопоставьте существующие записи прежде, чем создавать новую. Это особенно важно при ручной корректировке, когда человек пытается быстро привести остаток в соответствие с полкой и непреднамеренно дублирует движение.
Как сформулировать задачу разработчику
Передайте небольшой учебный набор: начало, поступление, продажи, отдельную потерю и пересчёт. Попросите показать происхождение каждой строки результата. Важна возможность перейти от итогового количества к исходным операциям и применённым единицам. Красивый график без такой связи не позволяет проверить арифметику. Для разработки системы учёта это удобный критерий приёмки ещё до большого наполнения справочников.
В испытание включите изменение состава блюда посередине периода, повторную загрузку одной выгрузки и запоздавшую регистрацию движения. Система должна вести себя согласно согласованным правилам, а не угадывать причину одинаковых строк. Если интеграция не умеет отличать повтор события, это ограничение нужно выявить до рабочего подключения. Для автоматизации обмена данными сохраните примеры идентификаторов и правила исправления уже переданной операции.
Отдельно проверьте, что ручное решение руководителя не уничтожает исходные наблюдения. Если расхождение закрывается определённым способом, в истории должны оставаться величина, основание и связь с рассмотрением. При этом статья не определяет бухгалтерскую проводку или обязательный документ. Разработчик реализует согласованное правило, а ответственное лицо подтверждает его пригодность для компании. Программа не должна выдавать техническую корректировку за установленный факт причины.
На какой вопрос должен отвечать отчёт
Полезный отчёт показывает по выбранному продукту, сколько было доступно, что ушло по расчёту продаж, какие другие движения уже учтены и какая разница остаётся относительно факта. Руководитель видит участок, который требует проверки, вместо общей суммы под названием «списания». Затем можно проверить единицы, момент регистрации, состав блюд и основания операций в порядке, который соответствует конкретному расхождению.
Начните с нескольких продуктов, для которых команда готова поддерживать понятный учёт. Не обещайте точного объяснения всех потерь после первого подключения кассы или загрузки справочника. Если исходные данные неполны, сохраните границы вывода и список недостающих событий. Внедрение движется вперёд, когда отчёт становится проверяемым и помогает исправить определённый процесс, а не просто показывает всё больше цветных показателей без связи с кухней и складом.
Если нужна реализация
Состав работ зависит от текущего проекта и подтверждённой причины. Можно обсудить диагностику или разработку подходящего решения.
Вопросы и ответы
Разница инвентаризации всегда означает порчу?
Нет. Она показывает отличие между рассчитанным ожиданием и фактическим пересчётом в выбранных условиях. Сначала проверяют единицы, границы периода, состав расхода и полноту движений, а затем устанавливают причину.
Почему нельзя добавить всю разницу к уже записанным потерям?
Часть уменьшения может быть учтена отдельной операцией. Сначала включите её в расчёт ожидаемого остатка. Иначе одно количество способно попасть в объяснение повторно, как в учебном примере статьи.
Можно пересчитать прошлый расход по текущему составу блюда?
При изменении состава такой подход способен изменить историческое ожидание. В модели заранее определяют, какая редакция применяется к каждой продаже и как сохраняется основание расчёта.
Достаточно подключить выгрузку продаж, чтобы знать причины списаний?
Нет. Нужны начальный остаток, поступления, другие движения, согласованные единицы и пересчёт. Выгрузка продаж помогает рассчитать один вид расхода, но не доказывает полноту всего движения и причины расхождения.