
Прибыль по машине есть, а денег нет: отделяем план ремонта, расходы и оплату
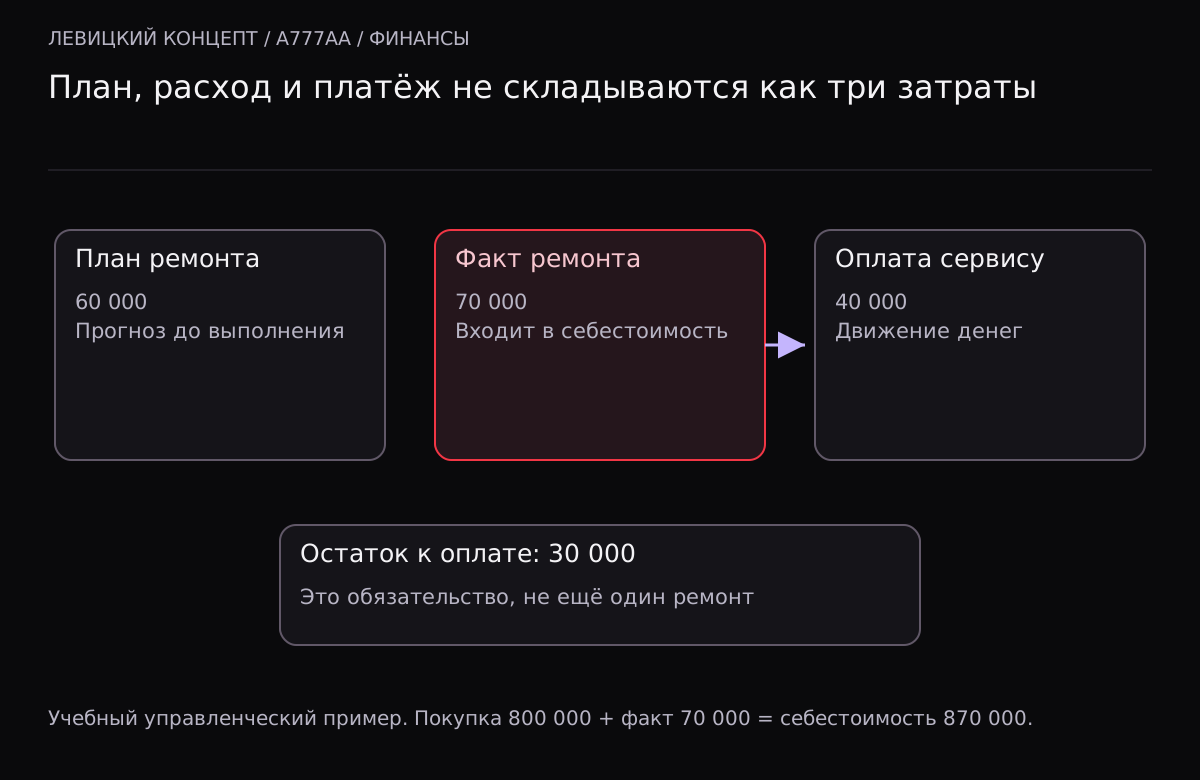
Автомобиль купили за 800 тысяч, запланировали ремонт на 60 тысяч, оплатили сервису 40 тысяч и продали за миллион. В одном отчёте прибыль 100 тысяч, в другом — 160, на счёте третья сумма. Такое расхождение часто возникает потому, что план, признанный расход и платёж записываются как одинаковые затраты.
Три регистра вместо одного столбца
- План
- Ожидаемая стоимость будущей работы. Нужна для решения о закупке и прогноза, но ещё не является фактически понесённым расходом.
- Фактический расход
- Подтверждённая стоимость по принятому управленческому правилу. Она участвует в расчёте себестоимости соответствующего автомобиля.
- Оплата
- Движение денег. Может быть авансом, частичным платежом или погашением уже учтённого обязательства.
Это схема управленческого анализа, не инструкция по бухгалтерскому или налоговому признанию. Формальные правила учёта согласуйте со своим бухгалтером. В CRM важно не смешивать эти сущности и сохранять связь между ними.
Учебный разбор одной машины
| Событие | Сумма | Роль в модели |
|---|---|---|
| Покупка | 800 000 ₽ | Основа фактической себестоимости |
| План ремонта | 60 000 ₽ | Прогноз, не дополнительный фактический расход |
| Принятая стоимость ремонта | 70 000 ₽ | Фактический расход |
| Оплачено сервису | 40 000 ₽ | Движение денег по тому же ремонту |
| Остаток к оплате сервису | 30 000 ₽ | Обязательство, не второй ремонт |
| Продажа | 1 000 000 ₽ | Основание расчёта результата до иных расходов |
Без прочих расходов фактическая себестоимость в примере — 870 тысяч, разница с продажей — 130 тысяч. Если прибавить ещё оплату сервису, ремонт посчитается дважды. Если вместо факта оставить план, прогноз окажется завышен на 10 тысяч. Ни одна из этих величин сама по себе не показывает остаток денег на кассах компании.
Как это связано с A777AA
В текущем публичном описании A777AA план ремонта отделён от фактических затрат; расходы формируют себестоимость один раз, а оплату можно записать из выбранной кассы. Для своего проекта проверьте этот сценарий на учебной машине: план, подтверждённая стоимость, частичная оплата, остаток и продажа.
При импорте отдельные суммы могут относиться к доставке, страхованию, брокеру и расходам по России. Таможенные платежи в продукте вводятся по подтверждённому расчёту брокера. Не используйте универсальные проценты из статьи для финансового решения о ввозе конкретного автомобиля: они зависят от обстоятельств и действующих правил.
Сверка, которая находит двойной учёт
Для каждой фактической затраты нужен собственный идентификатор и связь с машиной. Платежи ссылаются на затраты или договорённое основание, а не создают их заново при каждом перечислении. Возврат платежа и уменьшение стоимости работы тоже являются разными событиями: одно меняет деньги, другое — основание себестоимости.
Полезный контроль показывает расход без оплаты, оплату без понятного основания, сумму оплат сверх подтверждённой стоимости и два похожих расхода с одним внешним документом. Совпадение суммы ещё не доказывает дубль, но помогает сформировать очередь проверки.
Отклонение плана должно объясняться
Не переписывайте первоначальный план фактическим значением. Сохраните исходную оценку и причину изменения: скрытый дефект, дополнительная работа, другое решение по подготовке. Тогда по нескольким машинам станет видно, где закупочная модель регулярно недооценивает расходы.
Встроенный калькулятор принимает цену покупки, план и факт по статьям, сумму продажи. Он показывает прогнозную и фактическую разницу, а также отклонения. Проценты считаются от введённой выручки, поэтому это маржинальность в заданной модели, а не доходность вложений. Налоги, общие расходы компании и ещё не введённые затраты автоматически не добавляются.
Перед закрытием сделки сверьте документы, фактические затраты и движения денег раздельно. Если отчёт о прибыли и остаток кассы различаются, сначала проверьте авансы и задолженности. Разница может быть нормальной по смыслу, но она должна объясняться конкретными записями.
План и факт результата по одному автомобилю
Оплаты не прибавляйте повторно к расходам. Это управленческий расчёт по введённым статьям, без автоматического определения налогов. Расчёт выполняется на вашем устройстве, введённые данные никуда не отправляются.
Материалы для проверки
Если нужна реализация
Состав работ зависит от текущего проекта и подтверждённой причины. Можно обсудить диагностику или разработку подходящего решения.