
Налоговые поправки 2027 (№ 617-9): обзор для онлайн-бизнеса
30 сентября 2026 года правительство внесло в Госдуму законопроект № 617-9 с поправками в первую и вторую части Налогового кодекса. Он идёт в бюджетном пакете на 2027–2029 годы, первое чтение запланировано на 29 октября. Многие изменения могут заработать с 1 января 2027 года. Ниже — пункты, которые касаются малого бизнеса, интернет-магазинов, селлеров и ИТ-компаний. Это законопроект: в Госдуме текст может измениться.
Статус и сроки
| Этап | Дата |
|---|---|
| Внесён в Госдуму правительством | 30 сентября 2026 |
| Первое чтение (план) | 29 октября 2026 |
| Вступление большинства норм (по тексту проекта) | с 1 января 2027, отдельные нормы — в другие сроки |
Фонтанка писала, что пакет поступил в ночь на 1 октября вместе с проектом бюджета. Право.ru называет дату внесения 30 сентября и номера законопроектов 617-9 и 618-9.
Штрафы по Налоговому кодексу
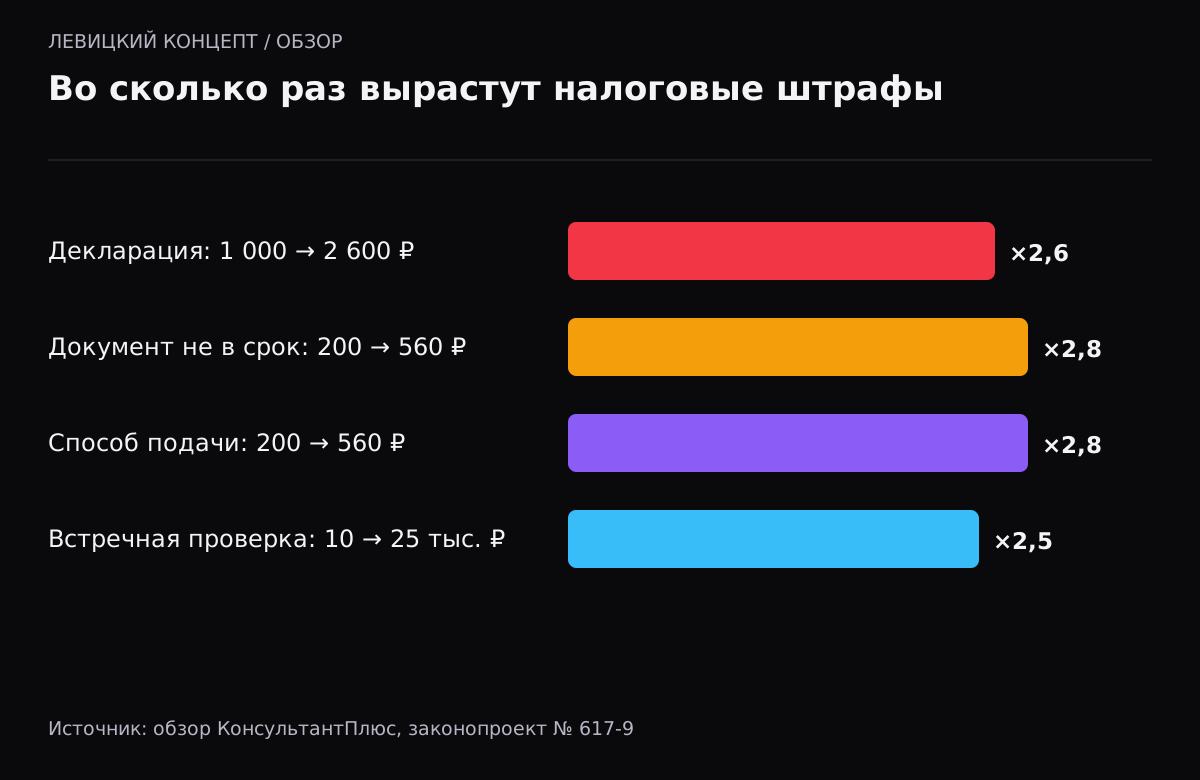
Это самый заметный для малого бизнеса блок. По обзору КонсультантПлюс, минимальные суммы вырастут так:
| Нарушение | Сейчас | По проекту |
|---|---|---|
| Декларация (расчёт) не подана в срок, минимум | 1 000 ₽ | не менее 2 600 ₽ |
| Нарушен способ подачи декларации | 200 ₽ | 560 ₽ |
| Документ не подан в срок, за каждый | 200 ₽ | 560 ₽ |
| Не представлены сведения при встречной проверке (организации и ИП) | 10 000 ₽ | 25 000 ₽ |
| Не сообщили о создании обособленного подразделения (кроме филиалов и представительств) | — | 121 000 ₽ |
Для маленькой компании с нулевыми декларациями разница ощутима: опоздание с тремя нулевыми отчётами обойдётся минимум в 7 800 ₽ вместо 3 000 ₽. Посчитать свой случай можно в калькуляторе ниже.
Сроки уплаты без переноса
Сейчас, если последний день уплаты выпадает на выходной, срок переносится на следующий рабочий день. По проекту перенос отменяют: платить нужно до выходных. Для декабря срок сдвигают на предыдущий рабочий день. Кроме того, полномочия правительства менять сроки уплаты и отчётности продлевают до конца 2029 года.
На практике это значит, что в платёжном календаре компании нужно сдвинуть все даты, которые попадают на субботу и воскресенье, на пятницу.
Маркетплейсы и селлеры
В проекте целый блок про цифровые платформы:
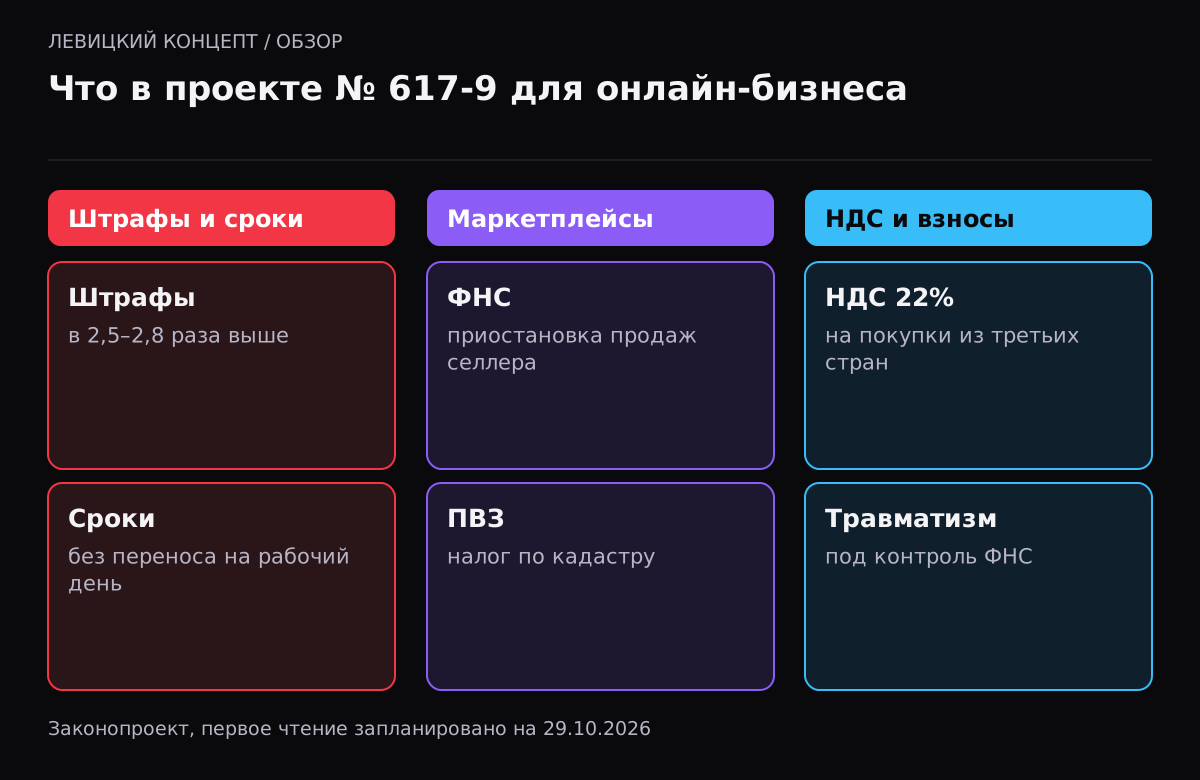
- ФНС сможет поручить маркетплейсу приостановить приём заказов и размещение карточек продавца, если тот не явился на допрос или не представил документы;
- платформам введут штраф 100 000 ₽ за невыполнение поручений налоговых органов;
- документы от ФНС можно будет направлять через личный кабинет продавца на площадке, они считаются полученными через 3 дня после отправки платформе;
- пункты выдачи заказов включат в перечень объектов, облагаемых налогом на имущество по кадастровой стоимости.
Подробно про приостановку продаж мы написали в отдельной новости.
НДС
- Товары электронной торговли, которые граждане покупают у продавцов из третьих стран, будут облагаться НДС по ставке 22%. Платить налог будут электронные площадки, если цена не превышает норм беспошлинного ввоза в ЕАЭС.
- Право на заявительный порядок возмещения НДС станет бессрочным.
- Безвозмездная передача товаров и услуг для защиты от беспилотников силовым ведомствам и МЧС не будет облагаться НДС.
Страховые взносы и НДФЛ
- Взносы на травматизм приравняют к страховым взносам и передадут под правила главы 34 НК, администрировать их будет ФНС. Плательщики на АУСН будут платить их не позднее 28-го числа каждого месяца.
- Большинство доходов резидентов, включая проценты, дивиденды и доходы от ценных бумаг, будут облагаться по единой шкале 13–22%. По оценке Минфина, которую приводит Право.ru, это затронет около 4 млн человек.
- Банки станут налоговыми агентами по НДФЛ с процентов по вкладам.
Контролируемые иностранные компании
Порог участия, при котором человек становится контролирующим лицом, вырастет с 25% до 50%, а порог прибыли КИК 10 млн ₽ уберут. Это важно для ИТ-компаний с зарубежными структурами, разберём отдельно.
Что делать сейчас
- Не перестраивайте учёт под проект до второго чтения: формулировки ещё могут поменяться.
- Проверьте, не подаёте ли вы отчёты в последний день. С отменой переноса сроков риск опоздания вырастет.
- Если у вас обособленные подразделения, проверьте, все ли они поставлены на учёт: штраф 121 000 ₽ за несообщение — новый.
- Селлерам — проверить контакты в личном кабинете маркетплейса: туда могут начать приходить документы ФНС.
- Владельцам ПВЗ — оценить налог на имущество по кадастровой стоимости помещения.
Как подготовить налоговый календарь
Отмена переноса сроков — самая незаметная, но частая ловушка. Посмотрите на 2027 год: если срок уплаты 28-го числа попадает на субботу, сейчас платёж можно отправить в понедельник, а по проекту — только в пятницу. Компании, которые платят «в последний день», будут регулярно опаздывать на один-два дня.
Что стоит сделать в учёте:
- завести в календаре не дату срока, а дату «отправить платёж за 2 рабочих дня»;
- отдельно отметить декабрь: там срок сдвигают на предыдущий рабочий день;
- проверить, кто отвечает за уплату, когда бухгалтер в отпуске;
- для ИП без бухгалтера — включить напоминания в банке или личном кабинете налогоплательщика.
Что в проекте не меняется
По обзору КонсультантПлюс, в проекте нет изменений ставок УСН и ПСН и нет новых льгот для ИТ-компаний. Это важно для планирования: основная нагрузка на малый бизнес в 2027 году меняется через штрафы, сроки и контроль, а не через ставки. Порог освобождения от НДС на УСН определяется отдельным законом № 228-ФЗ, он остаётся 20 млн ₽ по доходам 2025–2028 годов.
Наше мнение
Мы советуем не ждать принятия закона, чтобы навести порядок в отчётном календаре. Автоматические напоминания в учётной системе или CRM за 3–5 рабочих дней до срока стоят копейки по сравнению со штрафами. Для селлеров и владельцев ПВЗ блок про маркетплейсы — повод заранее посчитать нагрузку и следить за вторым чтением.
Налоговые штрафы: сейчас и по проекту № 617-9
Сравнение минимальных штрафов по проекту, который ещё не принят. Процентную часть ст. 119 НК считаем по действующей норме (5% за месяц, не более 30%). Расчёт выполняется на вашем устройстве, введённые данные никуда не отправляются.
Материалы для проверки
Если нужна реализация
Состав работ зависит от текущего проекта и подтверждённой причины. Можно обсудить диагностику или разработку подходящего решения.
Вопросы и ответы
Законопроект № 617-9 уже принят?
Нет. Его внесли в Госдуму 30 сентября 2026 года, первое чтение запланировано на 29 октября. До принятия текст может измениться.
С какой даты могут вырасти штрафы?
По обзору КонсультантПлюс, многие изменения проекта могут начать действовать с 1 января 2027 года. Точная дата будет в итоговом тексте закона.
Что значит отмена переноса срока уплаты?
Если последний день уплаты выпадает на выходной, платить нужно будет до него, а не в следующий рабочий день. Для декабря срок переносят на предыдущий рабочий день.
Касается ли НДС 22% на зарубежные покупки российских интернет-магазинов?
Напрямую нет: налог по проекту платят электронные площадки за товары, которые граждане покупают у продавцов из третьих стран. Косвенно это выравнивает цены между иностранными и российскими продавцами.
Изменятся ли ставки УСН?
В обзоре КонсультантПлюс изменений УСН в проекте № 617-9 нет. Отдельно в «Основных направлениях налоговой политики» Минфин предлагает обязать новые компании и ИП уведомлять о переходе на УСН в течение 30 дней с регистрации.