
КИК в проекте № 617-9: порог 50% и налог с первого рубля
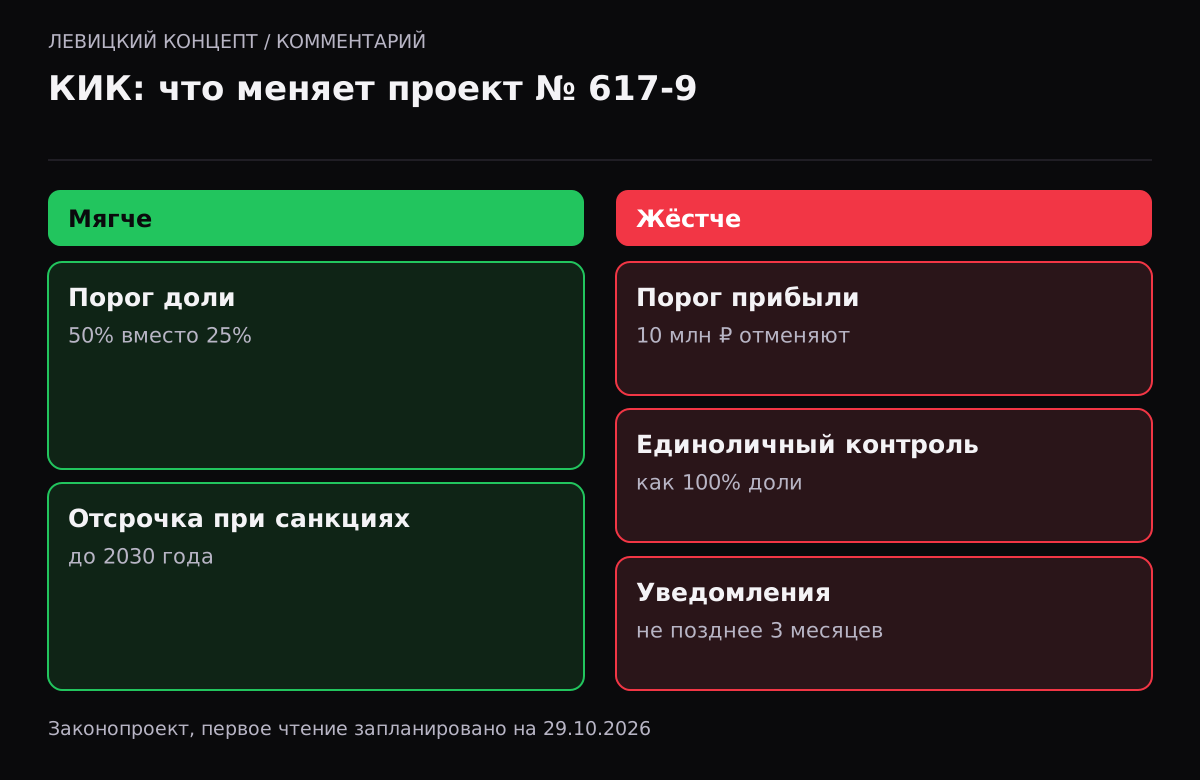
В налоговом законопроекте № 617-9, внесённом в Госдуму 30 сентября 2026 года, есть блок о контролируемых иностранных компаниях. Порог доли, при котором человек становится контролирующим лицом, вырастет с 25% до 50%, а необлагаемый порог прибыли КИК 10 млн ₽ уберут. Для ИТ-предпринимателей, у которых есть компания за рубежом — для расчётов с иностранными клиентами, для магазина приложений или для холдинга, — это меняет расчёт налогов. Это законопроект, первое чтение запланировано на 29 октября.
Что предлагают
По обзору КонсультантПлюс и разбору юридической компании Onlex:
- порог доли участия для признания контролирующим лицом повышается с 25% до 50%;
- единоличный контроль приравнивается к 100% участию;
- исключается порог 10 млн ₽, при превышении которого прибыль КИК облагается, — налог с первого рубля, как пишет «Клерк»;
- уведомления об изменении участия в иностранной организации — не позднее 3 месяцев;
- в уведомлениях нужно указывать дату учреждения (регистрации) иностранной компании;
- возможность отложить уплату налога с прибыли КИК, если из-за санкций она не может выплатить дивиденды, продлевается до 2030 года.
| Параметр | Сейчас | По проекту |
|---|---|---|
| Доля для контролирующего лица | Более 25% (или более 10% при совокупном участии россиян более 50%) | 50% |
| Единоличный контроль | Учитывается | Приравнен к 100% доли |
| Необлагаемая прибыль КИК | До 10 млн ₽ | Порога нет |
| Срок уведомления об изменении участия | По действующим правилам | Не позднее 3 месяцев |
| Отсрочка налога при санкциях | Действует | Продлевается до 2030 года |
Строку «сейчас» по доле мы привели по действующей редакции статьи 25.13 НК в общем виде; детали условий для вашей структуры уточняйте у налогового консультанта.
Кого это затронет
Плюс для миноритариев. Если у вас 30% в зарубежной компании вместе с партнёрами, по проекту вы перестанете быть контролирующим лицом. Это снимает обязанность по уведомлениям и налогу на прибыль КИК — при условии, что у вас нет единоличного контроля.
Минус для небольших КИК. Сейчас прибыль до 10 млн ₽ не облагается. Многие ИТ-предприниматели держат небольшую иностранную компанию для приёма платежей от зарубежных клиентов, и её прибыль часто укладывается в этот порог. По проекту налог придётся платить с первого рубля.
Единоличный контроль. Если вы фактически управляете компанией, даже без доли, это приравнивается к 100% участию. Номинальные схемы перестают защищать.
Что сделать ИТ-предпринимателю
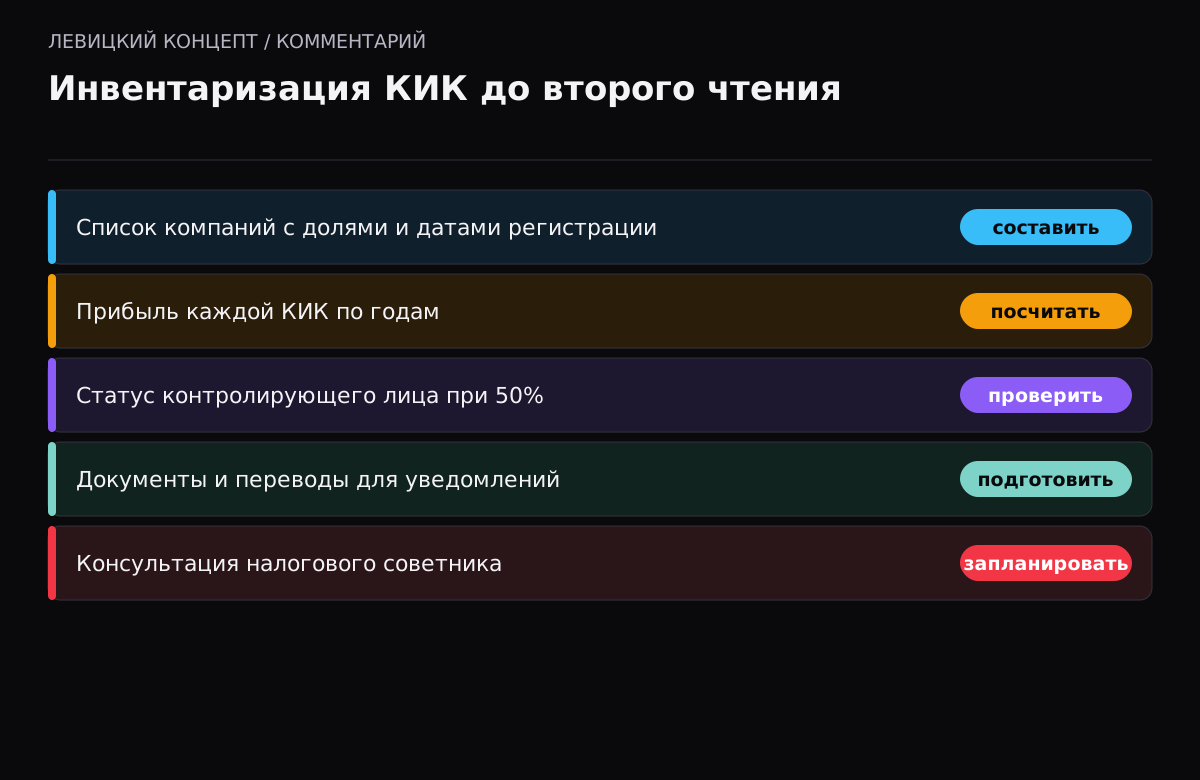
- Составьте список иностранных компаний, где у вас есть доля или контроль, с датами регистрации и долями.
- Посчитайте прибыль каждой КИК за последние годы: попадёт ли она под налог без порога 10 млн ₽.
- Проверьте, остаётесь ли вы контролирующим лицом при пороге 50% и с учётом единоличного контроля.
- Подготовьте документы для уведомлений: по данным Onlex, стоит учесть нотариальный перевод документов.
- Не реструктурируйте бизнес до второго чтения: формулировки ещё могут измениться.
Пример: иностранная компания для расчётов
ИТ-разработчик владеет 100% компании в другой стране, через которую получает оплату от зарубежных клиентов. Прибыль компании за год — 6 млн ₽ в пересчёте. Сейчас, при прибыли ниже 10 млн ₽, налог с прибыли КИК не возникает, хотя уведомления подавать нужно. По проекту порог отменяют, и с этих 6 млн ₽ придётся платить налог в России как с прибыли КИК — если не применяются освобождения, которые предусмотрены статьёй 25.13-1 НК, например для активных иностранных компаний.
Это иллюстрация, а не расчёт для вашего случая: освобождения, ставки и порядок зачёта иностранного налога зависят от страны и структуры.
Что ещё учесть
Для многих ИТ-команд иностранная компания появилась в 2022–2024 годах как способ продолжать работать с зарубежными клиентами. С тех пор появились другие инструменты: внешнеторговые договоры с оплатой на российское юрлицо, платёжные агенты, расчёты в цифровых рублях с нерезидентами, которые Госдума обсуждает в первом чтении. Пересмотр правил КИК — хороший повод сравнить затраты на содержание зарубежной структуры с альтернативами.
В расчёт стоит включить бухгалтерию и аудит в другой стране, банковское обслуживание, уведомления и налоги в России, а также риски блокировки платежей.
Наше мнение
Мы считаем, что изменения двоякие. Повышение порога до 50% упрощает жизнь миноритарным партнёрам. Отмена необлагаемых 10 млн ₽ ударит по небольшим ИТ-командам, которые работают с зарубежными заказчиками через собственную иностранную компанию. Решения о реструктуризации стоит принимать с налоговым консультантом и после второго чтения, но инвентаризацию КИК и расчёт прибыли полезно сделать уже сейчас.
Связь с другими нормами проекта
Блок КИК — часть большого пакета. В том же законопроекте предлагается единая шкала НДФЛ 13–22% для большинства доходов резидентов, включая дивиденды и проценты, а также рост штрафов за налоговые нарушения. Для владельца ИТ-бизнеса с зарубежной структурой это значит, что пересчитывать стоит всю цепочку: прибыль КИК, дивиденды, личный НДФЛ, а не только один налог.
Материалы для проверки
Если нужна реализация
Состав работ зависит от текущего проекта и подтверждённой причины. Можно обсудить диагностику или разработку подходящего решения.
Вопросы и ответы
Изменения по КИК уже действуют?
Нет. Они в законопроекте № 617-9, внесённом 30 сентября 2026 года. Первое чтение запланировано на 29 октября.
У меня 30% в зарубежной компании. Что изменится?
По проекту порог для признания контролирующим лицом — 50%. Если у вас нет единоличного контроля, вы можете перестать быть контролирующим лицом.
Что значит отмена порога 10 млн ₽?
Сейчас прибыль КИК до 10 млн ₽ не облагается. По проекту этот порог исключают, и налог придётся платить с прибыли любого размера.
Что такое единоличный контроль?
Это фактическая возможность определять решения компании. По проекту он приравнивается к 100% доли, даже если формально доли нет.
Стоит ли закрывать иностранную компанию сейчас?
Мы бы не спешили. Сначала посчитайте прибыль и налоги по новым правилам и дождитесь второго чтения — формулировки могут поменяться.
Нужно ли подавать уведомления о КИК, если прибыль маленькая?
Да, обязанность подавать уведомления о КИК и об участии в иностранных организациях не зависит от размера прибыли. По проекту срок уведомления об изменении участия — не позднее 3 месяцев.