
НДС на УСН: порог 20 млн сохранён до 2028 года, что дальше
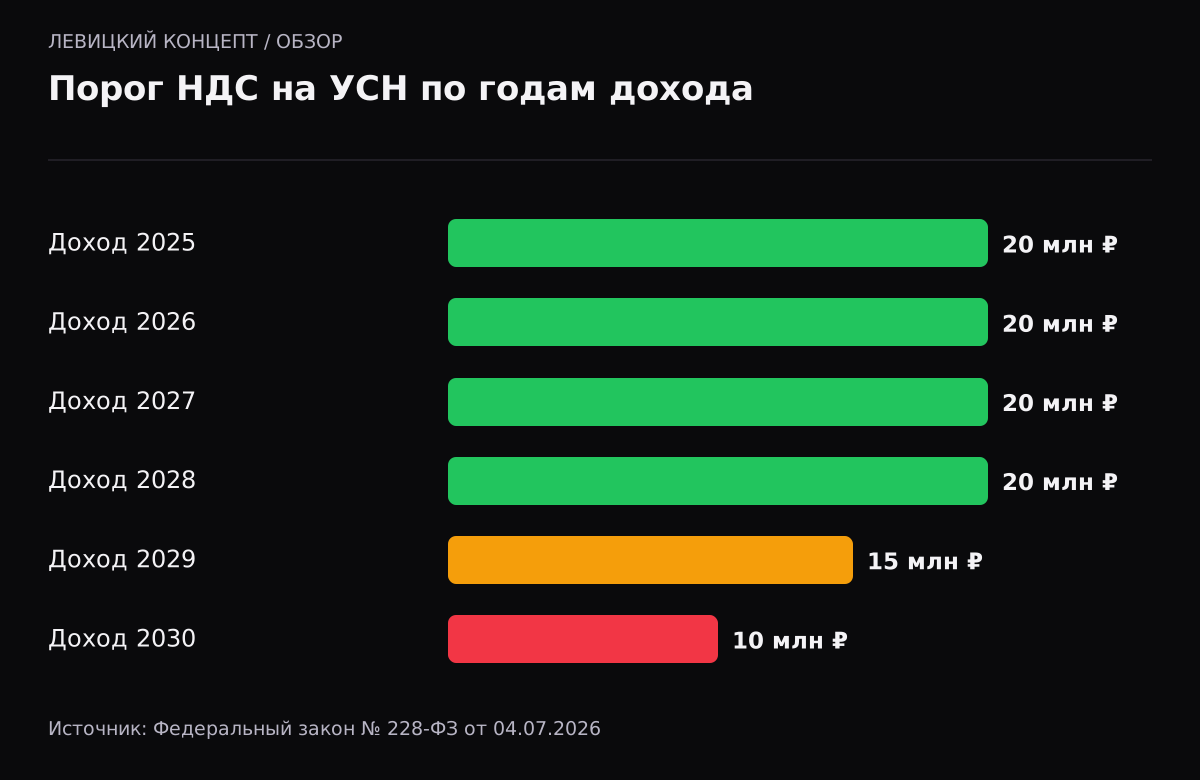
Порог доходов, до которого компания или ИП на УСН освобождены от НДС, на ближайшие годы определён. Закон № 228-ФЗ от 4 июля 2026 года сохранил 20 млн ₽ по доходам 2025–2028 годов, затем порог снизится до 15 млн ₽ и 10 млн ₽. Осенью в Госдуму внесли законопроект о возврате порога 60 млн ₽, но он не принят. Ниже — таблица по годам, разбор законопроекта и калькулятор для своего случая.
Что сказано в законе
Мы прочитали текст закона № 228-ФЗ на портале правовой информации. Он меняет статью 145 НК в двух местах.
Пункт 1 — порог по доходу за прошлый год. Освобождение в году действует, если доход за предыдущий год не превысил: 20 млн ₽ за 2025–2028 годы, 15 млн ₽ за 2029 год, 10 млн ₽ за 2030 год.
Пункт 5 — порог в текущем году. Освобождение теряется, если доход с начала года превысит: 20 млн ₽ в 2026–2029 годах, 15 млн ₽ в 2030 году, 10 млн ₽ в 2031 году.
Закон вступил в силу со дня опубликования, 4 июля 2026 года. По данным КонсультантПлюс, отложить снижение порога предложил президент на ПМЭФ.
| Год освобождения | Доход за прошлый год не выше | Доход с начала года не выше |
|---|---|---|
| 2026 | 20 млн ₽ (за 2025) | 20 млн ₽ |
| 2027 | 20 млн ₽ (за 2026) | 20 млн ₽ |
| 2028 | 20 млн ₽ (за 2027) | 20 млн ₽ |
| 2029 | 20 млн ₽ (за 2028) | 20 млн ₽ |
| 2030 | 15 млн ₽ (за 2029) | 15 млн ₽ |
| 2031 | 10 млн ₽ (за 2030) | 10 млн ₽ |
Законопроект о 60 млн ₽
Группа депутатов внесла в Госдуму законопроект № 1331250-8. По данным Право.ru, он предлагает три меры с 1 января 2027 года:
- снизить основную ставку НДС с 22% до 20%;
- восстановить порог освобождения от НДС на УСН на уровне 60 млн ₽;
- вернуть пониженный тариф страховых взносов 15% с выплат сверх 1,5 МРОТ для всех МСП.
Это инициатива депутатов, а не правительства. Позиции правительства в доступных нам источниках нет. Планировать бюджет на 2027 год по этому проекту мы бы не стали.
Что значит превышение
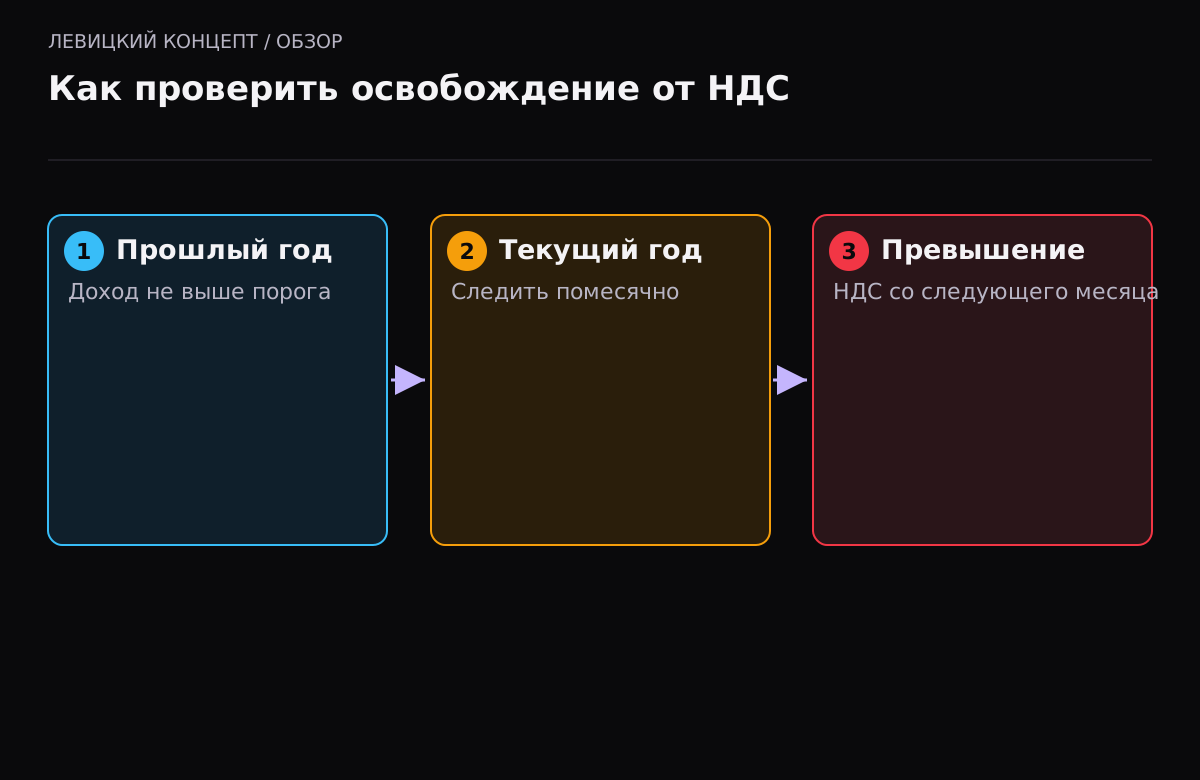
Если доход с начала года превысил порог, освобождение теряется с 1-го числа месяца, следующего за месяцем превышения. С этого момента нужно выставлять счета-фактуры, начислять НДС и сдавать декларации. Плательщик УСН может выбрать пониженные ставки 5% или 7% без права на вычет либо общие ставки с вычетами — выбор лучше делать вместе с бухгалтером, мы его не считаем.
Что делать интернет-магазину и сервису
- Посчитайте доход за 2026 год заранее, в ноябре, с прогнозом на декабрь. От него зависит освобождение в 2027 году.
- Если вы близко к 20 млн ₽, заранее подготовьте кассу, учётную систему и шаблоны счетов к работе с НДС.
- Проверьте, как сайт и онлайн-касса формируют чеки: при переходе на НДС ставку в чеке нужно поменять.
- Не дробите бизнес, чтобы удержаться под порогом. Крупные площадки передают в ФНС сведения о продавцах с признаками дробления, это стало одним из главных поводов для проверок.
- Следите за законопроектом № 1331250-8, но не стройте на нём план.
Пример расчёта
ИП продаёт товары через собственный интернет-магазин. Доход за 2026 год — 18,5 млн ₽. В 2027 году он освобождён от НДС, потому что доход за 2026 год не превысил 20 млн ₽. Если к октябрю 2027 года доход с начала года достигнет 20,4 млн ₽, освобождение пропадёт с 1 ноября 2027 года: с этой даты нужно будет начислять НДС. А в 2028 году освобождения не будет с 1 января, ведь доход за 2027 год превысил порог.
Подставьте свои цифры в калькулятор ниже: он покажет, есть ли освобождение с начала года и сколько осталось до порога.
Наше мнение
Мы считаем, что главное достоинство закона № 228-ФЗ — предсказуемость: четыре года одного и того же порога позволяют спокойно планировать цены и учёт. Снижение до 15 и 10 млн ₽ в 2030–2031 годах затронет много небольших интернет-магазинов и сервисов. Если ваш доход растёт, готовьте учётную систему и кассу к НДС заранее: переход посреди года обходится дороже.
Что ещё меняется для УСН
Кроме порога НДС, в «Основных направлениях налоговой политики на 2027–2029 годы» Минфин предлагает обязать новые организации и ИП уведомлять налоговую о переходе на УСН в течение 30 календарных дней с даты регистрации. Это пока планы, а не норма. Порог доходов для перехода на УСН и для сохранения права на неё индексируется ежегодно, его значение на 2027 год сверяйте с бухгалтером и официальными сообщениями ФНС.
Освобождение от НДС на УСН по годам
Пороги по ст. 145 НК в редакции закона № 228-ФЗ. Ставки 5% и 7% и выбор режима НДС не рассчитываются. Расчёт выполняется на вашем устройстве, введённые данные никуда не отправляются.
Материалы для проверки
Если нужна реализация
Состав работ зависит от текущего проекта и подтверждённой причины. Можно обсудить диагностику или разработку подходящего решения.
Вопросы и ответы
Какой порог НДС на УСН будет в 2027 году?
Освобождение в 2027 году действует, если доход за 2026 год не превысил 20 млн ₽ и доход с начала 2027 года не превышает 20 млн ₽.
Когда порог начнёт снижаться?
По закону № 228-ФЗ — 15 млн ₽ для доходов 2029 года (освобождение в 2030-м) и 10 млн ₽ для доходов 2030 года. В текущем году — 15 млн ₽ в 2030-м и 10 млн ₽ в 2031-м.
Вернут ли порог 60 млн ₽?
Такой законопроект № 1331250-8 внесли депутаты, но он не принят. Ориентироваться стоит на действующий закон № 228-ФЗ.
Что будет, если доход превысит 20 млн ₽ в середине года?
Освобождение теряется с 1-го числа месяца, следующего за месяцем превышения. С этого месяца нужно начислять НДС.
Порог считается по выручке или по прибыли?
По доходам, которые учитываются на УСН. Расходы порог не уменьшают.
Влияет ли порог на ставку налога УСН?
Нет, порог касается только НДС. Ставки УСН 6% или 15% и лимит дохода для применения упрощёнки — отдельные правила.