
НДС в длящихся договорах после смены закона: что изменил 293-ФЗ
С 1 октября 2026 года действует Федеральный закон № 293-ФЗ от 4 августа 2026 года о поправках в статьи 166 и 168 НК. Он отвечает на вопрос, который встал перед многими компаниями после роста ставки НДС: что делать с договорами, подписанными до изменения закона, если покупатель не может принять налог к вычету. Для SaaS-сервисов, подписок и долгих договоров поддержки это прямое правило расчёта цены.
Что говорит закон
По пересказу КонсультантПлюс:
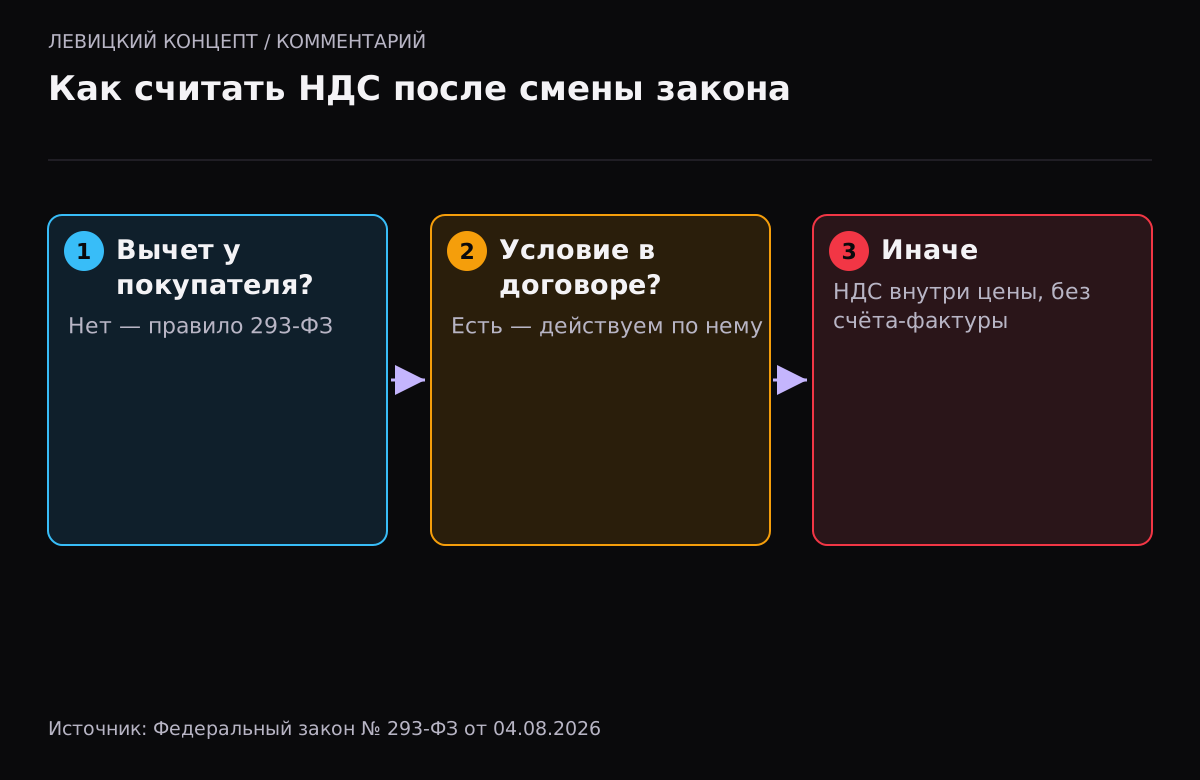
- если после заключения договора в НК внесли поправки, из-за которых продавец должен платить НДС, а покупатель не может принять налог к вычету, продавец рассчитывает НДС расчётным методом исходя из цены договора — то есть налог оказывается «внутри» цены;
- так делается, если стороны не меняли цену по правилам ГК и в договоре нет условия о порядке действий при изменении законодательства;
- счёт-фактуру в этом случае выставлять не нужно;
- в остальных случаях продавец предъявляет НДС покупателю дополнительно к цене.
Изменения действуют с 1 октября 2026 года.
Откуда это взялось
В ноябре 2025 года Конституционный суд признал неконституционными нормы ГК и НК, которые допускали взыскание с покупателя дополнительной суммы как компенсации последствий изменения налогового закона. До поправок суд установил временный порядок. Закон № 293-ФЗ закрепил правило в Налоговом кодексе.
Кого касается
Ключевое условие — покупатель не может принять НДС к вычету. Это:
- граждане — подписчики сервисов, ученики онлайн-школ, клиенты по абонементам;
- компании и ИП на УСН без НДС и на патенте;
- организации, освобождённые от НДС.
| Ситуация | Как считать |
|---|---|
| Покупатель — гражданин, договор не менялся, оговорки нет | НДС внутри цены расчётным методом |
| Покупатель — компания на УСН без НДС, оговорки нет | НДС внутри цены расчётным методом |
| В договоре есть условие о порядке действий при изменении закона | По условию договора |
| Стороны изменили цену по правилам ГК | По новой цене |
| Покупатель — плательщик НДС с правом на вычет | НДС сверх цены |
Что это значит для подписок и SaaS
Возьмём SaaS-сервис, который продаёт годовые подписки малому бизнесу. Многие клиенты — на УСН и не принимают НДС к вычету. Если у сервиса после подписания договора появилась обязанность платить НДС из-за поправок в НК, он не может просто выставить клиенту доплату. Налог придётся заплатить из той же цены — маржа уменьшится.
Это же касается ситуации, когда меняется порог освобождения от НДС на УСН. По закону № 228-ФЗ порог 20 млн ₽ сохранён по доходам 2025–2028 годов, а затем снизится до 15 и 10 млн ₽. Если небольшой сервис потеряет освобождение из-за поправок в НК, длинные договоры с клиентами без НДС окажутся под правилом 293-ФЗ.
Что мы советуем
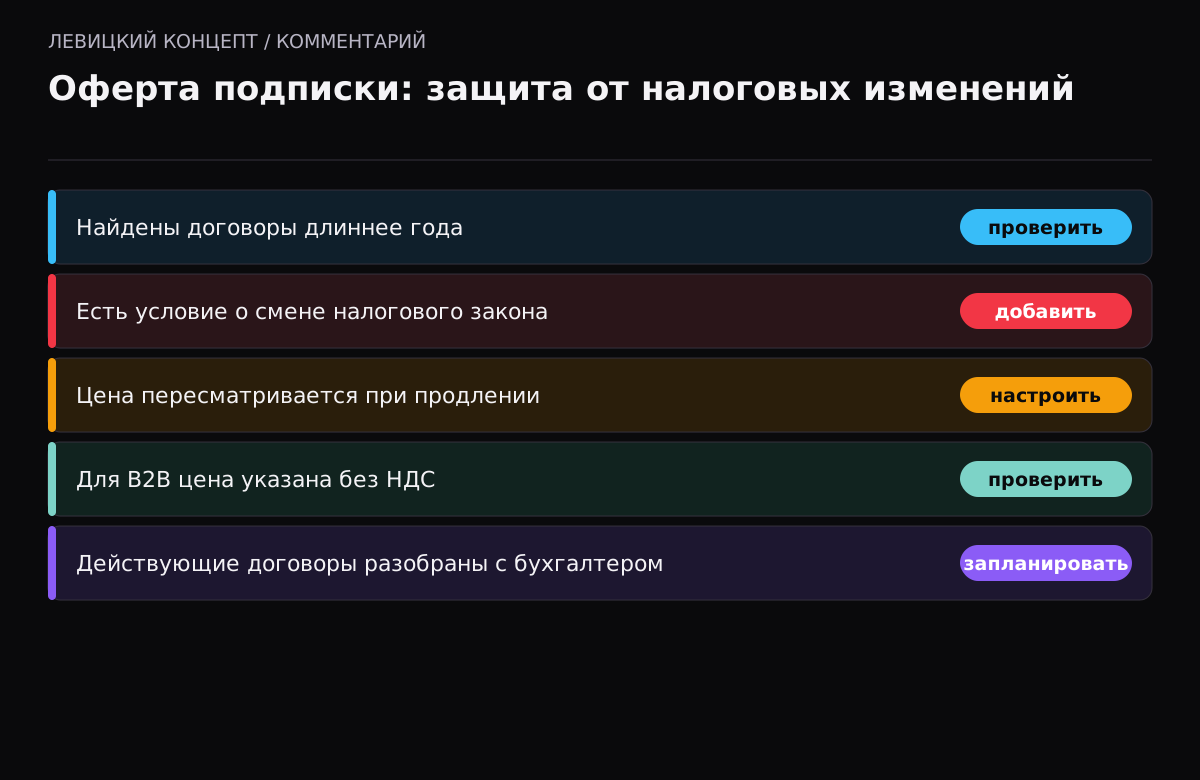
- Посмотрите, какие договоры у вас длятся больше года: годовые подписки, абонементы, договоры поддержки, аренда.
- Добавьте в новые договоры и оферты условие о порядке действий при изменении налогового законодательства: как меняется цена, с какого момента, как уведомляется клиент.
- Для подписок с автопродлением — пересматривайте цену в момент продления, а не внутри оплаченного периода.
- Для B2B-клиентов на общей системе — указывайте цену «без НДС» и НДС отдельно: тогда рост ставки не съедает вашу маржу.
- Обсудите с бухгалтером, какие действующие договоры могут попасть под расчётный метод.
- Проверьте шаблоны счетов и актов: при расчётном методе сумма НДС выделяется из цены, а не добавляется к ней.
Наше мнение
Мы считаем закон честным по отношению к покупателю, который не может вернуть налог вычетом: он заплатил ту цену, о которой договорился. Но продавцам он добавляет риск. Подписочным сервисам мы советуем держать короткие периоды фиксации цены и прописывать в оферте понятный механизм её изменения. Это проще, чем через год пересчитывать маржу по каждому клиенту.
Как сформулировать условие в оферте
Рабочий вариант — короткий раздел «Изменение цены»: цена фиксируется на оплаченный период; при изменении налогового законодательства, влияющем на сумму налогов в цене, исполнитель вправе изменить цену с начала следующего периода, уведомив клиента не позднее чем за 30 дней; клиент вправе отказаться от продления. Это пример, а не готовый текст: формулировку стоит согласовать с юристом и проверить на соответствие закону о защите прав потребителей, если среди клиентов есть граждане.
Что делать с уже оплаченными периодами
Если клиент заплатил за год вперёд до изменения налога, а условия о пересчёте в договоре нет, по закону № 293-ФЗ налог за этот период считается внутри уже оплаченной цены. Доплату с покупателя, который не может принять НДС к вычету, требовать нельзя.
Это касается и подарочных сертификатов, абонементов и депозитов, которые клиент оплатил заранее. Значит, при планировании акций с длинной предоплатой — «год по цене девяти месяцев» и похожих — стоит учитывать налоговый риск на весь оплаченный срок.
Материалы для проверки
Если нужна реализация
Состав работ зависит от текущего проекта и подтверждённой причины. Можно обсудить диагностику или разработку подходящего решения.
Вопросы и ответы
С какой даты действуют новые правила?
Закон № 293-ФЗ от 4 августа 2026 года применяется с 1 октября 2026 года.
Можно ли выставить клиенту доплату за рост НДС?
Если клиент не может принять налог к вычету, договор не менялся и условия о порядке действий при изменении закона нет — нет. НДС рассчитывается внутри цены договора.
Нужен ли счёт-фактура в таком случае?
По пересказу КонсультантПлюс, при расчёте НДС расчётным методом исходя из цены договора счёт-фактуру выставлять не нужно.
Касается ли это договоров с плательщиками НДС?
Нет. Если покупатель может принять налог к вычету, продавец предъявляет НДС дополнительно к цене.
Что добавить в оферту?
Условие о том, как меняется цена при изменении налогового законодательства: с какого момента, как уведомляется клиент и может ли он отказаться от продления.
Что делать, если клиент — компания на общей системе?
Если покупатель может принять НДС к вычету, продавец предъявляет налог сверх цены. Для таких клиентов удобнее указывать цену без НДС и налог отдельной строкой.