
Рассрочка в онлайн-школе: банк, оплата частями или своя
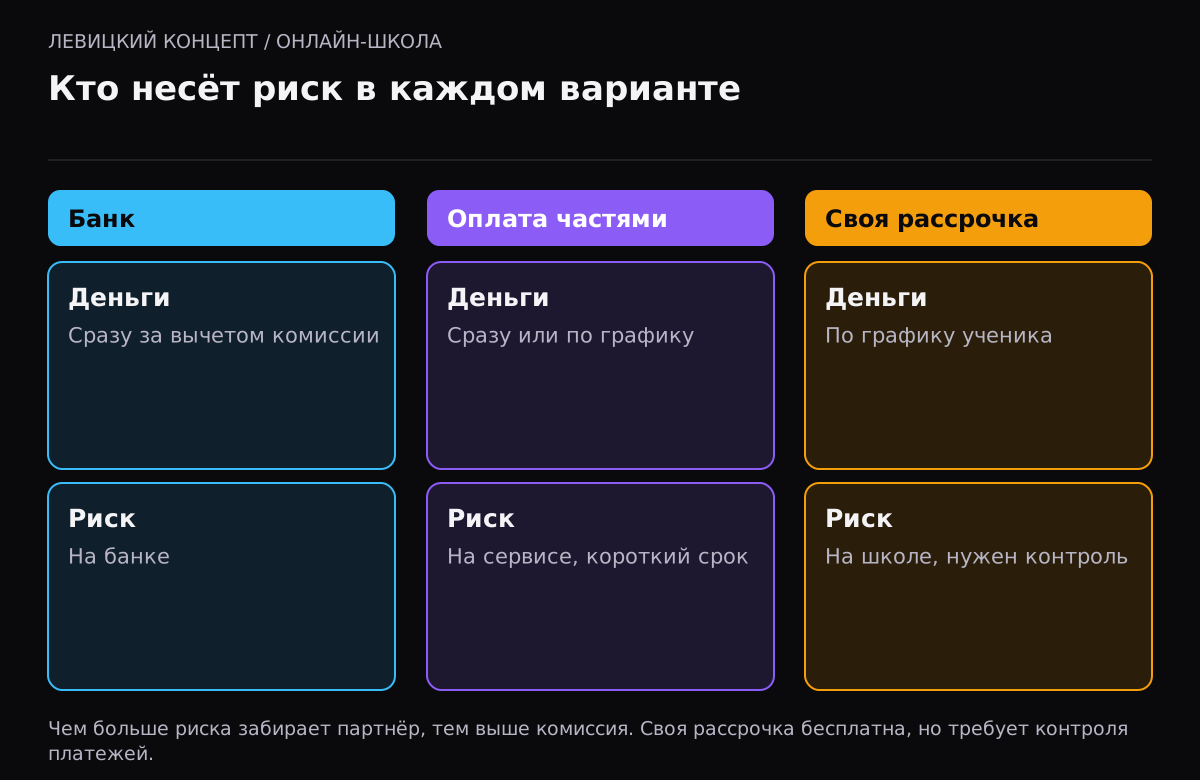
Онлайн-школе доступны три вида рассрочки: банковская (ученик берёт кредит в банке-партнёре, школа получает деньги сразу за вычетом комиссии), сервисы оплаты частями на 4–6 платежей (деньги приходят школе сразу или по графику, ученик платит частями без процентов) и собственная рассрочка школы (ученик платит по графику напрямую, риск неплатежей на школе). Для курсов дороже 30–40 тысяч рублей рассрочка заметно повышает конверсию в оплату, но съедает от нескольких до двадцати с лишним процентов выручки в зависимости от срока и условий. Ниже — сравнение, расчёт и как это сказывается на возвратах.
Три варианта рассрочки
| Банковская рассрочка | Оплата частями через сервис | Своя рассрочка школы | |
|---|---|---|---|
| Кто даёт деньги | Банк-партнёр | Платёжный сервис | Школа сама |
| Когда школа получает деньги | Сразу | Чаще сразу, иногда по графику | По графику платежей ученика |
| Комиссия для школы | Зависит от срока, растёт с длиной рассрочки | Процент от суммы | Нет, но есть риск неплатежей |
| Срок | Обычно 3–24 месяца | Обычно 4–6 платежей за 1–3 месяца | Любой, обычно 2–6 месяцев |
| Проверка ученика | Кредитный скоринг банка | Упрощённая проверка | Никакой или своя |
| Риск неплатежа | На банке | На сервисе | На школе |
| При возврате | Через банк, комиссия обычно не возвращается | По правилам сервиса | Остановить график, вернуть внесённое за вычетом пройденного |
Конкретные комиссии банков и сервисов меняются и зависят от оборота школы, поэтому сравнивать надо на актуальных предложениях партнёров.
Сколько стоит рассрочка: расчёт
Курс 90 000 ₽, школа продаёт 100 мест в поток. Предположим, без рассрочки покупают 60 человек из тех, кто дошёл до оплаты, с рассрочкой — 85. Комиссии условные — подставьте свои.
| Сценарий | Продаж | Средняя комиссия | Выручка школы |
|---|---|---|---|
| Только полная оплата | 60 | 0% | 5 400 000 ₽ |
| 40% покупают в рассрочку на 6 мес. (комиссия 8%) | 85 | 3,2% в среднем | 7 405 200 ₽ |
| 40% в рассрочку на 12 мес. (комиссия 15%) | 85 | 6% в среднем | 7 191 000 ₽ |
Даже с комиссией рассрочка выигрывает, если действительно приводит дополнительных учеников. Если же в рассрочку уходят те, кто и так заплатил бы сразу, школа просто теряет процент. Поэтому смотрите не на долю рассрочки, а на общую конверсию в оплату до и после её подключения. Для расчёта удобен калькулятор юнит-экономики.
Своя рассрочка: когда она уместна
Собственный график платежей без банка подходит школе, у которой:
- курсы недорогие и короткие, а банк не одобряет мелкие суммы;
- аудитория, которой банки часто отказывают (студенты, самозанятые);
- есть возможность ограничивать доступ к следующим модулям до оплаты.
Последний пункт — ключевой. Если доступ открывается к модулю после очередного платежа, риск неплатежа равен стоимости одного модуля, а не всего курса. Это честно и для ученика: он платит за то, что получает.
Своя рассрочка — не кредит: школа не начисляет проценты и не выдаёт деньги, а соглашается получать оплату частями. Условия — график, что происходит при просрочке, как открывается доступ — должны быть в оферте.
Рассрочка и возвраты
При возврате ученику, купившему курс в банковскую рассрочку, школа возвращает деньги банку, тот закрывает кредит. Комиссию банк школе обычно не возвращает, и это прямой убыток. Если в вашей школе много возвратов, длинная рассрочка становится дорогой. Подробно расчёт возврата разобран в статье о возвратах в онлайн-школе.
Как показывать рассрочку на странице курса
- Цена полностью и платёж в месяц рядом: «90 000 ₽ или от 7 500 ₽ в месяц».
- Срок и условия: без переплаты или с переплатой — честно, мелкий шрифт раздражает.
- Кто даёт рассрочку: банк, сервис или школа.
- Что будет при отказе от курса: коротко и со ссылкой на оферту.
Реклама рассрочки — это реклама финансовой услуги, и к ней есть требования закона о рекламе: указывать лицо, предоставляющее услугу, и условия, влияющие на стоимость. Тексты баннеров лучше сверить с юристом. Общие требования к интернет-рекламе — в статье о маркировке и запретах в рекламе.
Учёт платежей своей рассрочки
| Поле | Зачем |
|---|---|
| График платежей с датами | Напоминания и контроль |
| Факт оплаты по каждому платежу | Баланс |
| Открытые модули | Доступ по оплате |
| Просрочка в днях | Кому писать, кого блокировать |
| Чек на каждый платёж | Требование 54-ФЗ |
Напоминание за 3 дня до платежа и в день платежа со ссылкой на оплату снимает большую часть просрочек. Остальные — звонок куратора или менеджера, а не автоматическая блокировка без предупреждения.
Типичные ошибки при подключении рассрочки
- Подключили самую длинную рассрочку «для конверсии». Ученики выбирают 24 месяца, а школа платит максимальную комиссию. Начните с 6–12 месяцев и посмотрите на спрос.
- Не заложили комиссию в цену. Курс продаётся по той же цене, что и при полной оплате, и маржа потока проседает на 5–15%.
- Открыли весь курс при своей рассрочке. Ученик проходит курс за два месяца и перестаёт платить.
- Нет напоминаний о платежах. Половина просрочек — забывчивость, а не нежелание платить.
- Скидка за полную оплату больше комиссии рассрочки. Тогда выгоднее всем платить частями, и школа теряет на каждой продаже.
Техническая сторона
Банковская рассрочка подключается как отдельный способ оплаты: ученик нажимает «в рассрочку», заполняет заявку на сайте банка, после одобрения школа получает уведомление и открывает доступ. Свою рассрочку удобнее вести на платформе, где график, оплаты и доступ к модулям связаны. В наших платформах онлайн-школ заявка на рассрочку через банк-партнёр прямо со страницы оплаты — модуль за 34 900 ₽, а подключение оплаты и СБП делается в рамках интеграции оплаты. Базовый пакет веб-приложения — от 290 000 ₽.
Если нужна реализация
Состав работ зависит от текущего проекта и подтверждённой причины. Можно обсудить диагностику или разработку подходящего решения.
Вопросы и ответы
Выгодна ли рассрочка онлайн-школе?
Да, если она приводит учеников, которые иначе не купили бы курс. Смотрите на конверсию в оплату до и после подключения, а не на долю рассрочки в продажах.
Чем рассрочка через банк отличается от оплаты частями?
Банковская рассрочка — кредит банка на срок до нескольких лет со скорингом. Оплата частями — короткий график из нескольких платежей через платёжный сервис.
Может ли школа сама дать рассрочку?
Может согласиться получать оплату частями по графику без процентов. Риск неплатежа при этом на школе, поэтому доступ к модулям лучше открывать по мере оплаты.
Что происходит с рассрочкой при возврате курса?
Школа возвращает деньги банку, банк закрывает кредит. Комиссию банк школе, как правило, не возвращает.
Нужно ли выдавать чек на каждый платёж своей рассрочки?
Да, каждый платёж ученика — расчёт, по которому формируется кассовый чек.